相続財産とは?預貯金・不動産・借金などを徹底解説
相続財産とは?預貯金・不動産・借金などを徹底解説
家族が亡くなって相続が発生したとき、
まず確認しなければならないことの一つが「どのような相続財産があるのか」ということです。
「銀行の預貯金や自宅が相続財産になることは分かるけれど、借金も相続するの?」
「生命保険金は遺産分割の対象になる?」
「自動車や株式、ネット銀行の預金などはどうなる?」
このような疑問を持つ方も多いでしょう。
相続財産には、預貯金や不動産といった分かりやすい財産だけではなく、
株式、自動車、貴金属、貸付金など、さまざまなものがあります。
さらに注意しなければならないのが、
相続ではプラスの財産だけでなく、借金などのマイナスの財産も引き継ぐ可能性があるという点です。
そのため、相続が発生したら、遺産分割を始める前に
「亡くなった方がどのような財産・債務を残していたのか」をできる限り正確に調査することが重要です。
この記事では、相続財産に含まれるもの、含まれないもの、借金があった場合の注意点、
相続財産を調査する方法などについて分かりやすく解説します。
〈目 次〉
1.そもそも相続財産とは?
2.相続財産になる「プラスの財産」
3.借金も相続財産になる?
4.借金が多い場合は「相続放棄」も検討する
5.生命保険金は相続財産になる?
6.死亡退職金はどうなる?
7.お墓や仏壇も相続財産になる?
8.デジタル資産にも注意
9. 相続財産を調査する方法
10. 相続財産調査でよくある失敗
11. まとめ:相続財産について分からない場合は専門家へ相談を
1.そもそも相続財産とは?
相続財産とは、簡単にいうと、
亡くなった方が死亡した時点で所有していた財産上の権利や義務のうち、相続人に承継されるものです。
亡くなった方のことを法律上「被相続人」といいます。
相続財産という言葉を聞くと、
・現金
・預貯金
・土地
・建物
などをイメージする方が多いと思います。
しかし、実際の相続財産はそれだけではありません。
株式や投資信託、自動車、貴金属なども対象になりますし、
他人にお金を貸していた場合の「貸付金を返してもらう権利」なども財産となります。
国税庁も、相続税の対象となる本来の相続財産について、
現金、預貯金、有価証券、宝石、土地、家屋だけでなく、貸付金、特許権、著作権など、
金銭に見積もることのできる経済的価値のあるものを幅広く挙げています。
そして非常に重要なのが、
借入金などのマイナスの財産も相続の対象になり得るということです。
したがって、
「預貯金が1,000万円あったから、1,000万円を相続できる」とは限りません。
例えば、
預貯金 1,000万円
不動産 2,000万円
借金 2,500万円
というケースであれば、プラスの財産だけを見て判断するのは危険です。
相続手続きでは、プラスの財産とマイナスの財産の両方を調査する必要があります。
2.相続財産になる「プラスの財産」
それでは、具体的にどのようなものが相続財産になるのでしょうか。
代表的なものを見ていきましょう。
① 現金
亡くなった方が自宅などで保管していた現金は、相続財産になります。
いわゆる「タンス預金」も同様です。
銀行口座に入っていないから相続財産にならない、というわけではありません。
自宅の金庫や引き出しなどから現金が見つかった場合には、その金額を確認し、他の相続財産と一緒に整理しておきましょう。
② 預貯金
普通預金、定期預金、貯蓄預金などの預貯金も代表的な相続財産です。
注意したいのは、家族が把握している金融機関だけに口座があるとは限らないことです。
亡くなった方が複数の銀行を利用していた場合、使っていないと思っていた古い口座から預金が見つかることもあります。
通帳だけではなく、キャッシュカード、金融機関からの郵便物、メールなども確認してみましょう。
③ 土地・建物などの不動産
土地や建物も重要な相続財産です。
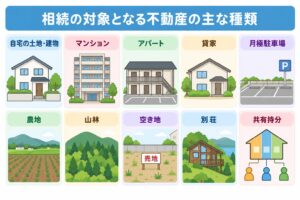
特に注意したいのが、家族が存在を知らない不動産です。
例えば、亡くなった父親が実家の土地の一部を相続していたものの、名義変更などをしないまま長期間経過しているケースがあります。
固定資産税の納税通知書、登記事項証明書、権利証・登記識別情報などを確認し、所有している不動産を調査する必要があります。
また、不動産については金額の評価方法がたくさんありますので、
「固定資産税評価額=実際の売却価格=相続税評価額」とは限りません。
目的によって評価方法が異なる場合がありますので注意しましょう。
④ 株式・投資信託などの有価証券
亡くなった方が所有していた株式や投資信託なども相続財産です。
近年は証券会社から紙の取引報告書などが届かず、インターネット上だけで取引をしているケースも増えています。
そのため、家族が「株を持っていたこと自体を知らなかった」ということも珍しくありません。
証券会社からの郵便物やメール、銀行口座の入出金履歴などを確認することが財産発見の手掛かりになります。
⑤ 自動車
自動車も財産的価値があれば相続財産になります。
亡くなった方名義の自動車については、相続後に名義変更や売却、廃車などの手続きが必要になることがあります。
特に高級車や比較的新しい車の場合には、相続財産として無視できない価値がある場合があります。
⑥ 貴金属・宝石・美術品など
金やプラチナ、宝石、高級腕時計、骨董品、絵画などについても、財産的価値があれば相続財産になります。
例えば、
「父が持っていた腕時計だから形見として長男がもらった」
という場合でも、高額な腕時計であれば財産としての評価が必要になる可能性があります。
形見であることと、財産的価値があるかどうかは別の問題です。
⑦ 貸付金・未収金など
亡くなった方が誰かにお金を貸していた場合、その返済を受ける権利も相続財産になる可能性があります。
例えば、
父親が知人に500万円を貸しており、死亡時点で400万円が未返済だった
という場合には、その400万円の貸付金債権について確認する必要があります。
また、事業をしていた方の場合には、取引先に対する売掛金などが残っていることもあります。
「物」だけではなく、「お金を請求できる権利」についても調査することが重要です。
3.借金も相続財産になる?
相続で特に注意したいのが、借金などのマイナスの財産です。
相続では原則として、プラスの財産だけを選んで引き継ぎ、
借金だけを拒否することはできません。
例えば、
預貯金 500万円
借金 1,500万円
というケースで、そのまま相続すれば、借金についても相続する可能性があります。
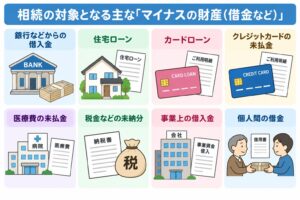
代表的なマイナスの財産としては、
・銀行などからの借入金
・住宅ローン
・カードローン
・ クレジットカードの未払金
・医療費の未払金
・税金などの未納分
・事業上の借入金
・個人間の借金
などが考えられます。
相続税の計算上も、被相続人の死亡時に存在する借入金や未払金など、
一定の債務については遺産総額から差し引くことができます。
ただし、「相続税の計算上控除できる債務」と「民法上相続する債務」は必ずしも同じ考え方ではありません。
税金の計算と、実際に誰がどの債務を承継するのかは分けて考える必要があります。
4.借金が多い場合は「相続放棄」も検討する
財産調査をした結果、
「預貯金より借金の方が明らかに多い」
ということが判明した場合には、相続放棄を検討することがあります。
相続放棄をすると、その相続については初めから相続人ではなかったものとして扱われます。
ただし、相続放棄には期間の制限があります。
原則として、自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所への申述が必要となるため、
借金が疑われる場合には早めに財産・債務の調査を進めることが重要です。
また、相続財産を処分してしまうなど、相続放棄を検討するうえで問題となる行為もあります。
「借金があるかもしれない」という場合には、
財産に手をつける前に専門家へ相談することをおすすめします。
5.生命保険金は相続財産になる?
相続のご相談で非常に多いのが、
「生命保険金も遺産分割しなければいけませんか?」
という質問です。
死亡保険金については、契約内容によって扱いが異なります。
例えば、死亡保険金の受取人として「長男」など特定の人物が指定されている場合、
その保険金は一般に受取人固有の財産となり、本来の相続財産として遺産分割の対象になるものではありません。
一方で、相続税については別の考え方が必要です。
被相続人が保険料を負担していた一定の死亡保険金については、
本来の相続財産ではなくても「みなし相続財産」として相続税の課税対象となります。
国税庁も、契約上の受取人が取得する死亡保険金について、
本来の相続財産ではないため原則として遺産分割の対象とはならない一方、
一定の場合には相続税の対象になると説明しています。
つまり、
「遺産分割の対象になる財産」と「相続税の対象になる財産」は必ずしも同じではない
という点が重要です。
なお、死亡保険金にどの税金がかかるかは
被保険者・保険料負担者・保険金受取人の組み合わせによって、
相続税・所得税・贈与税のいずれになるかが変わりますので注意が必要です。
6.死亡退職金はどうなる?
死亡退職金についても注意が必要です。
死亡退職金は会社の規程などによって受取人が定められている場合があり、
当然に通常の遺産分割の対象になるとは限りません。
一方、相続税では、被相続人の死亡後3年以内に支給が確定した一定の死亡退職金について、
相続または遺贈によって取得したものとみなして課税対象とする仕組みがあります。
7.お墓や仏壇も相続財産になる?
お墓や仏壇については、通常の預貯金や不動産とは異なる取扱いになります。
墓地、墓石、仏壇、仏具など日常礼拝のために使用されている一定の財産については、
相続税の非課税財産とされています。
ただし、骨董的価値があり投資対象となっているものや、
商品として所有しているものなどは別です。
「仏壇なら何百万円のものでも必ず相続税がかからない」と単純に判断できるわけではありませんので、
特殊なケースでは専門家への確認が必要です。
8.デジタル資産にも注意
近年、特に注意したいのがデジタル化された財産です。
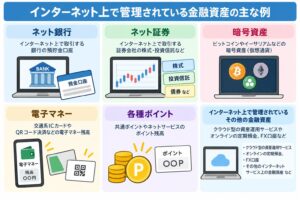
例えば、
・ネット銀行
・ネット証券
・暗号資産
・電子マネー
・各種ポイント
・インターネット上で管理されている金融資産
などがあります。
紙の通帳や証券会社からの郵便物がないため、家族が存在そのものに気付かないケースがあります。
スマートフォンやパソコン、メールなどに金融機関からの通知が残っていることもあるため、
適法な方法で確認できる資料から利用サービスを整理することが重要です。
9. 相続財産を調査する方法
相続手続きを始める際には、いきなり「誰が何をもらうか」を話し合うのではなく、
まず財産の全体像を把握することが大切です。
相続税申告の準備として、相続人の確認、遺言書の有無の確認に加え、
遺産と債務を調査して目録や一覧表を作成しておくのもおすすめです。
財産調査では、例えば次のような資料が手掛かりになります。
【預貯金】
通帳、キャッシュカード、金融機関からの郵便物、インターネットバンキングの利用記録など
【不動産】
固定資産税納税通知書、登記事項証明書、権利証・登記識別情報など
【株式・投資信託】
証券会社からの取引報告書、配当金関係書類、銀行口座への入出金記録など
【生命保険】
保険証券、保険会社からの通知、口座からの保険料引落しなど
【借金】
金融機関からの郵便物、ローン契約書、クレジットカード利用明細、銀行口座からの返済履歴など
一つの資料だけを見るのではなく、複数の資料を照らし合わせて確認することがポイントです。
10. 相続財産調査でよくある失敗
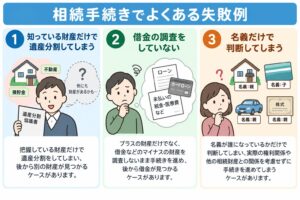
「知っている財産だけ」で遺産分割してしまう
例えば、預貯金と自宅だけを遺産分割した後になって、別の銀行口座や土地、株式などが見つかるケースです。
追加で手続きが必要になり、相続人間の話し合いをやり直さなければならないこともあります。
借金の調査をしていない
プラスの財産だけを確認し、借金について十分に調査しないまま相続手続きを進めてしまうケースもあります。
後から多額の借金が判明すると大きな問題になりかねません。
特に相続放棄には期間制限があるため、負債が疑われる場合は早めの対応が重要です。
名義だけで判断してしまう
「名義が亡くなった人だから必ず相続財産」「家族名義だから絶対に相続財産ではない」
と単純に判断できないケースもあります。
実際の資金負担や財産の取得経緯などによって検討が必要となることもあるため、判断が難しい財産がある場合には専門家に相談すると安心です。
11. まとめ:相続財産について分からない場合は専門家へ相談を
相続財産というと、預貯金や不動産だけをイメージしがちですが、実際には非常に幅広い財産が関係します。
プラスの財産としては、
現金、預貯金、不動産、株式、投資信託、自動車、貴金属、貸付金などがあります。
一方で、
借入金、ローン、未払金などのマイナスの財産についても確認しなければなりません。
さらに、生命保険金や死亡退職金のように、
「通常の遺産分割」と「相続税」で取扱いが異なるものもあります。
そのため、相続が発生したら、すぐに遺産分割の話し合いを始めるのではなく、
まずは亡くなった方の財産と債務をできるだけ正確に調査することが重要です。
特に、
「どこに財産があるのか分からない」
「銀行口座がたくさんある」
「不動産が複数ある」
「借金があるかもしれない」
「相続人だけで財産調査をするのが難しい」
という場合には、早めに専門家へ相談することをおすすめします。
当法人では、今回の記事でご紹介させていただきました財産調査はもちろん
相続関係の書類収集や相続人調査、財産目録の作成、遺産分割協議書の作成など、
相続手続きに関するサポートを行っております。
「何が相続財産なのか分からない」という段階でも、
まず財産を整理するところから相続手続きを始めていきましょう。
ご不明な点等ございましたら、まずは当法人までお問い合わせください。