親や夫が亡くなったら住宅ローンはどうなる?団体信用生命保険(団信)と相続手続きをわかりやすく解説
親や夫が亡くなったら住宅ローンはどうなる?団体信用生命保険(団信)と相続手続きをわかりやすく解説
「住宅ローンを返済していた夫が亡くなったら、残りのローンは妻が払わなければいけないの?」
「亡くなった父親の自宅を相続したいけれど、住宅ローンが残っている」
「団体信用生命保険に入っていれば、住宅ローンはなくなるって本当?」
親や配偶者が亡くなったとき、住宅ローンが残っていると、このような疑問を持つ方も多いのではないでしょうか。
住宅ローンは数千万円という大きな借入れになることもあるため、残された家族にとって重要な問題です。
亡くなった方が団体信用生命保険(団信)に加入しており、保険金の支払条件を満たす場合には、
住宅ローンの残高が保険金によって返済されることがあります。
一方、団信に加入していなかった場合や、保険金が支払われない場合には、住宅ローンが相続の対象となる可能性があります。
この記事では、団体信用生命保険の仕組み、住宅ローンが残るケース、
相続放棄との関係、相続手続きの流れについて、行政書士が分かりやすく解説します。
〈目 次〉
1.亡くなった人の住宅ローンはどうなる?
2.団体信用生命保険(団信)とは?
3.団信に加入していれば住宅ローンは必ずなくなる?
4.団信に加入していない場合は住宅ローンも相続する?
5.住宅ローンが残っている自宅を相続できる?
6.団信で住宅ローンが完済されたら抵当権抹消登記が必要
7.団信でローンがなくなっても相続登記は必要
8.夫婦で住宅ローンを組んでいた場合はどうなる?
9.団信がない場合は相続放棄も検討する
10.亡くなった人に住宅ローンがあった場合の手続きの流れ
11.まとめ|住宅ローンが残っていたら、まず団信を確認しましょう
1.亡くなった人の住宅ローンはどうなる?
住宅ローンを返済していた方が亡くなった場合、最初に確認したいのが、団体信用生命保険に加入していたかどうかです。
住宅ローンを借りる際には、金融機関から団体信用生命保険への加入を求められることが一般的です。
団信に加入している場合、住宅ローンの契約者が死亡するなど、
所定の保険事故が発生すると、保険会社から金融機関に保険金が支払われ、その保険金によって対象となる住宅ローンが返済される仕組みです。
例えば、父親が亡くなった時点で住宅ローンが1,500万円残っていたとします。
父親が団信に加入しており、死亡保険金の支払対象となれば、原則として保険金で対象の住宅ローン残高が返済されます。
その結果、相続人がその住宅ローンを返済する必要がなくなる場合があります。
ただし、住宅ローンの契約内容や団信の保障範囲によって取扱いが異なるため、必ず金融機関に確認する必要があります。
2.団体信用生命保険(団信)とは?
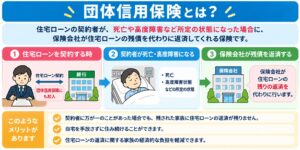
団体信用生命保険とは、住宅ローンの返済中に契約者が死亡した場合などに、住宅ローンの残高に相当する保険金が支払われる生命保険です。
通常の生命保険では、死亡保険金の受取人が配偶者や子どもなどになっていることがあります。
これに対して団信は、住宅ローンの返済を目的とした保険です。
そのため、一般的には金融機関が保険金を受け取り、住宅ローンの返済に充当します。
つまり、団信の保険金が妻や子どもの銀行口座に直接振り込まれるという仕組みではありません。
団信の大きな目的は、住宅ローンの返済中に契約者が亡くなった場合などに、残された家族の返済負担を軽減することです。
3.団信に加入していれば住宅ローンは必ずなくなる?
団信に加入していたとしても、無条件に住宅ローンがなくなるわけではありません。
保険金が支払われるためには、団信の契約で定められた支払条件を満たす必要があります。
例えば、一般的な団信では、契約者が死亡した場合や所定の高度障害状態になった場合などが保障対象になります。
また、保障開始前の事故や告知義務違反など、契約内容によって保険金が支払われない場合もあります。
そのため、
「住宅ローンを組んでいるから団信に入っているはず」
「団信に入っているから、必ず住宅ローンはなくなる」と決めつけるのは避けましょう。
まずは借入先の金融機関へ連絡し、団信の加入状況と保険金の支払対象になるかを確認することが重要です。
4.団信に加入していない場合は住宅ローンも相続する?
亡くなった方が団信に加入していなかった場合、住宅ローンはどうなるのでしょうか。
住宅ローンも借金の一種であるため、原則として相続の対象になります。
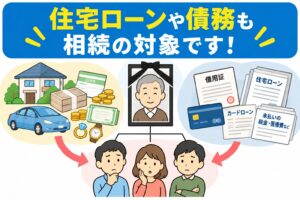
相続では、預貯金や不動産などのプラスの財産だけでなく、借金などのマイナスの財産も承継することになります。
例えば父親が亡くなり、
自宅不動産:2,000万円
預貯金:300万円
住宅ローン残高:1,500万円
という財産状況だったとします。
団信による返済が受けられない場合、住宅ローンの返済義務が相続人に承継される可能性があります。
なお、住宅ローンなどの金銭債務は、原則として相続開始によって各相続人に法定相続分に応じて承継されます。
相続人同士で「長男が住宅ローンをすべて支払う」と合意したとしても、
その合意だけで金融機関に対する他の相続人の返済義務が当然になくなるわけではありません。
債務を一人に引き受けさせたい場合には、金融機関との協議や承諾が必要になることがあります。
5.住宅ローンが残っている自宅を相続できる?
住宅ローンが残っている場合でも、自宅を相続すること自体は可能です。
ただし、住宅ローンを借りる際には、自宅の土地や建物に金融機関の抵当権が設定されていることが一般的です。
抵当権とは、住宅ローンの返済が行われなくなった場合などに、金融機関が不動産から優先的に債権の回収を図るための担保権です。
そのため、住宅ローンが残っている自宅を相続する場合には、
不動産の名義変更だけでなく、住宅ローンの返済を今後どのようにするのかも考える必要があります。
返済を継続できない場合には、金融機関から抵当権を実行され、自宅を失う可能性もあります。
6.団信で住宅ローンが完済されたら抵当権抹消登記が必要
団信によって住宅ローンが完済された場合でも、注意したいことがあります。
それは、住宅ローンが完済されても、不動産の登記簿に記録されている抵当権が自動的に消えるわけではないという点です。
住宅ローンの返済が完了すると、金融機関から抵当権抹消登記に必要な書類が交付されるのが一般的です。
その書類を利用して、法務局で抵当権抹消登記を行います。
例えば、父親が亡くなり、団信によって住宅ローンが完済されたとします。
この場合でも、登記簿に抵当権が残っていることがあります。
抵当権を抹消しないまま放置すると、将来その不動産を売却する際などに手続きが必要となり、支障が生じることがあります。
抵当権抹消登記の申請代理は司法書士等の専門業務となるため、必要に応じて司法書士へ相談しましょう。
7.団信でローンがなくなっても相続登記は必要
もう一つ注意したいのが、相続登記です。
団信によって住宅ローンが完済されても、不動産の所有者が自動的に相続人名義へ変更されるわけではありません。
例えば、父親名義の自宅があり、父親が亡くなった場合、
相続によって不動産を取得した相続人は、原則として相続登記を行う必要があります。
2024年4月1日から相続登記が義務化されており、
原則として、相続によって不動産を取得したことを知った日から3年以内に申請する必要があります。
正当な理由なく義務に違反した場合には、10万円以下の過料が科される可能性があります。
つまり、団信によって住宅ローンが完済された場合でも、
①抵当権抹消登記
②相続登記
という、別々の登記手続きが必要になることがあります。
8.夫婦で住宅ローンを組んでいた場合はどうなる?
近年は、夫婦で住宅ローンを組むケースも増えています。
例えば、
夫と妻がそれぞれ住宅ローンを借りるペアローン
夫婦の一方が主債務者、もう一方が連帯債務者となる住宅ローン
などがあります。
この場合には、団信の保障内容を特に注意して確認する必要があります。
例えば、夫婦それぞれが団信に加入しているペアローンでは、
夫が亡くなった場合、原則として夫の住宅ローンは団信の対象になっても、妻自身の住宅ローンはそのまま残ることがあります。
一方、夫婦のどちらかが亡くなった場合に双方のローン残高が保障されるタイプの商品もあります。
また、連帯債務型の住宅ローンでは、誰が団信に加入しているか、どの範囲が保障されるかによって結果が異なります。
そのため、夫婦で住宅ローンを組んでいた場合には、契約書や団信の保障内容を確認しましょう。
9.団信がない場合は相続放棄も検討する
団信に加入しておらず、多額の住宅ローンが残っている場合には、相続放棄を検討することもあります。
相続放棄とは、家庭裁判所へ申述することによって、原則として初めから相続人ではなかったものと扱われる制度です。
相続放棄をすると、原則として亡くなった方の借金を相続しなくて済みます。
ただし、重要な注意点があります。
それは、相続放棄をすると、住宅ローンなどの借金だけでなく、自宅や預貯金などのプラスの財産も相続できなくなるということです。
一方、団信によって住宅ローンが完済されるのであれば、財産状況が大きく変わる可能性があります。
そのため、住宅ローンが残っているからといって、すぐに相続放棄を決めるのではなく、まず団信の加入状況を確認することが大切です。
10.亡くなった人に住宅ローンがあった場合の手続きの流れ
住宅ローンを返済していた方が亡くなった場合には、次の順番で確認するとよいでしょう。
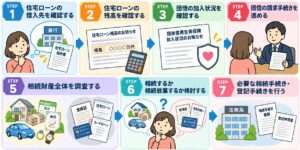
STEP1 住宅ローンの借入先を確認する
まず、どこの金融機関で住宅ローンを借りていたのか確認します。
返済予定表や住宅ローン契約書、通帳の引落し履歴などが参考になります。
STEP2 住宅ローンの残高を確認する
亡くなった時点で、住宅ローンがいくら残っていたのか確認します。
STEP3 団信の加入状況を確認する
金融機関へ連絡し、団信に加入しているか、保険金の支払対象となるかを確認します。
STEP4 団信の請求手続きを進める
団信に加入している場合には、金融機関の案内に従って必要書類を提出します。
死亡診断書などの書類が必要になる場合があります。
STEP5 相続財産全体を調査する
自宅や預貯金などのプラスの財産だけでなく、住宅ローン以外の借金についても確認します。
STEP6 相続するか相続放棄するか検討する
団信による返済の可否や、その他の財産・債務を踏まえて検討します。
STEP7 必要な相続手続き・登記手続きを行う
自宅を相続する場合には、相続登記を行います。
また、住宅ローンが完済された場合には、抵当権抹消登記が必要になることがあります。
11.まとめ|住宅ローンが残っていたら、まず団信を確認しましょう
親や配偶者が亡くなり、住宅ローンが残っていた場合には、まず団体信用生命保険(団信)の加入状況を確認することが重要です。
団信に加入しており、保険金の支払条件を満たす場合には、住宅ローンの残高が保険金によって返済されることがあります。
一方、団信に加入していなかった場合や保険金が支払われない場合には、住宅ローンが相続人に承継される可能性があります。
また、団信によって住宅ローンが完済されても、
抵当権抹消登記
相続登記
などの手続きが必要になることがあります。
さらに、住宅ローン以外の借金が残っていないかも確認しなければなりません。
特に注意したいのは、相続放棄には原則3か月という期限があることです。
「亡くなった親の住宅ローンが残っている」
「団信に入っているか分からない」
「自宅を相続したいけれど、借金もある」
という場合には、まず金融機関へ確認し、相続財産全体を調査したうえで、必要に応じて専門家へ相談しましょう。
住宅ローンが残っている相続では、団信の確認と相続財産の調査を早めに進めることが、適切な相続手続きへの第一歩です。