亡くなった親の不動産を調べる方法|土地・建物を漏れなく探すには?
亡くなった親の不動産を調べる方法|土地・建物を漏れなく探すには?
親が亡くなって相続手続きを始めると、
「親がどこに土地を持っていたのか分からない」
「実家以外にも不動産があるかもしれない」
「昔、祖父から山林を相続したと聞いたことがある」
「親名義の不動産をまとめて調べる方法はないの?」という問題が出てくることがあります。
相続財産の中でも、特に見落としに注意したいのが 土地や建物などの不動産 です。
家族が把握している自宅だけではなく、遠方の土地、農地、山林、駐車場、共有持分などを所有していることがあります。
しかも、2024年4月1日から相続登記が義務化されており、相続によって不動産を取得したことを知った場合には、
原則として3年以内に相続登記をする必要があります。正当な理由なく義務に違反すると、10万円以下の過料の対象となる可能性があります。
さらに、2026年2月2日からは、亡くなった親などが登記簿上所有者として記録されている不動産を一覧的に調べることができる
「所有不動産記録証明制度」も始まりました。
この記事では、亡くなった親の不動産を調べる方法について、具体的な手順と注意点を分かりやすく解説します。
〈目 次〉
1.なぜ亡くなった親の不動産を調べる必要があるの?
2.自宅にある書類を探すことが不動産調査の第一歩
3.方法① 固定資産税の納税通知書・課税明細書を確認する
4.方法② 市区町村で名寄帳などを確認する
5.方法③ 所有不動産記録証明制度を利用する
6.所有不動産記録証明制度でも「絶対に全部見つかる」とは限らない
7.方法④ 登記事項証明書を取得する
8.住所と「地番」は違うことがある
9.共有名義の不動産にも注意
10.祖父母名義の不動産が見つかったら?
11.抵当権や住宅ローンも確認する
12.不動産が見つかったら相続登記も忘れずに
13.不動産調査でよくある3つの失敗
14.まとめ|亡くなった親の不動産は複数の方法で調査する
1.なぜ亡くなった親の不動産を調べる必要があるの?
親が亡くなった場合、まず相続財産の全体像を把握する必要があります。
不動産といっても、自宅だけとは限りません。
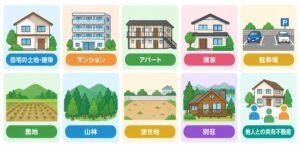
例えば、
・自宅の土地・建物
・マンション
・アパート
・貸家
・駐車場
・農地
・山林
・空き地
・別荘
・他人との共有不動産
なども相続財産になる可能性があります。
特に注意したいのが、【相続人が存在を知らない不動産】です。
例えば、亡くなった父親について、
「財産は実家と預貯金だけだと思っていた」ところ、調査をすると、
「祖父から相続した山林があった」
「兄弟と共有している土地があった」
「昔住んでいた地域に土地を所有していた」
ということがあります。
このような不動産に気付かないまま相続手続きを終えてしまうと、その不動産だけ相続登記が行われず、長期間放置される可能性があります。
そのため、遺産分割協議を行う前に、亡くなった親が所有していた不動産をできるだけ正確に調査することが重要です。
2.自宅にある書類を探すことが不動産調査の第一歩
不動産調査の第一歩は、亡くなった親の自宅にある書類を確認することです。
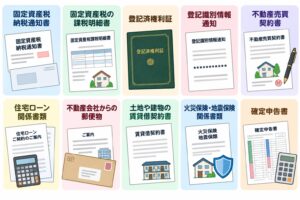
具体的には、
・固定資産税納税通知書
・固定資産税の課税明細書
・登記済権利証
・登記識別情報通知
・不動産売買契約書
・住宅ローン関係書類
・不動産会社からの郵便物
・土地や建物の賃貸借契約書
・火災保険・地震保険関係書類
・確定申告書
などを確認します。
特に重要なのが、固定資産税の納税通知書や課税明細書です。
亡くなった親が所有していた土地や建物が記載されていることがあるため、不動産調査の重要な手掛かりになります。
ただし、固定資産税関係書類だけを見て、「これで親の不動産は全部だ」と判断するのはおすすめできません。
他の調査方法も組み合わせて確認することが大切です。
3.方法① 固定資産税の納税通知書・課税明細書を確認する
固定資産税の納税通知書が残っている場合には、課税明細書などの内容を確認しましょう。
例えば、
・土地
所在 〇〇市〇〇町
地目 宅地
地積 150㎡
・建物
所在 〇〇市〇〇町
種類 居宅
床面積 100㎡
などの情報が記載されていることがあります。
「実家の土地・建物だけだと思っていたら、近くに小さな土地もあった(私道などの共有持ち分など)」と気付くケースもあります。
また、預金通帳を確認して固定資産税の引落しがないか調べることも、不動産を所有していた市区町村を探す手掛かりになります。
4.方法② 市区町村で名寄帳などを確認する
亡くなった親が不動産を所有していた市区町村が分かっている場合には、名寄帳などの固定資産関係資料を確認する方法があります。
名寄帳は、同じ人がその市区町村内に所有している土地や家屋などを確認する際に利用される資料です。
例えば父親がA市に、
自宅
駐車場
畑
を所有していた場合、それらを確認できる可能性があります。
ただし、ここで重要な注意点があります。
市区町村の名寄帳を確認しても、別の市区町村にある不動産まで当然に分かるわけではありません。
例えば、
大阪市 自宅
奈良市 山林
和歌山市 農地
というように複数の地域に不動産を所有していた場合、大阪市の資料だけでは奈良市や和歌山市の不動産を把握できない可能性があります。
そのため、
「親がどの地域に不動産を持っていたのか分からない」
というケースでは、名寄帳だけに頼らないことが重要です。
なお、名寄帳の名称や記載内容、請求方法、必要書類等は自治体によって異なるため、対象となる市区町村へ確認しましょう。
5.方法③ 所有不動産記録証明制度を利用する
現在の不動産調査でぜひ知っておきたいのが、【所有不動産記録証明制度】です。
2026年2月2日から始まった制度で、登記官が特定の人について、
所有権の登記名義人として記録されている不動産を検索し、一覧的にリスト化した証明書を交付します。
例えば、
「父親が実家以外にも土地を持っていたようだが、場所が分からない」
という場合に利用を検討できます。
亡くなった方の相続人も請求でき、全国どこの法務局でも書面またはオンラインで請求できます。
書面請求については郵送も可能です。
従来は不動産の所在をある程度予測しながら調査する必要がありました。
所有不動産記録証明制度が始まったことで、亡くなった親が登記簿上の所有者として記録されている不動産を一覧的に把握しやすくなりました。
▽所有不動産記録証明制度については別の記事でも詳しく解説しておりますのでそちらもご覧ください。
https://ksc-gyoseilawyer.com/blog/blog-156/
6.所有不動産記録証明制度でも「絶対に全部見つかる」とは限らない
非常に便利な制度ですが、
「この制度を使えば親の不動産が100%分かる」と考えるのは注意が必要です。
所有不動産記録証明制度では、氏名・住所などの検索条件をもとに登記情報を検索します。
そのため、例えば、
現在の住所
「大阪市〇〇区……」
で検索したものの、昔購入した土地については、
旧住所
「奈良市〇〇町……」
のまま登記されている場合、検索条件によっては抽出されない可能性があります。
したがって、過去の住所についても確認し、必要に応じて検索条件に含めることが重要です。
固定資産税関係書類・名寄帳など+所有不動産記録証明制度
というように、複数の方法を組み合わせて調査するとよいでしょう。
7.方法④ 登記事項証明書を取得する
不動産の所在が分かったら、次に確認したいのが登記事項証明書(登記簿謄本)です。
登記事項証明書では、
・土地の所在、地番
・地目
・地積
・建物の所在、家屋番号
・種類、構造、床面積
・所有者
・共有持分
・抵当権など
を確認することができます。
例えば、
「実家は父親のものだと思っていた」ところ、登記簿謄本を確認すると、
父2分の1、母2分の1の共有だったということがあります。
また、「父名義だと思っていたら、祖父名義のままだった」というケースもあります。
不動産を発見したら、「その不動産がある」ということだけでなく、現在の登記名義や権利関係まで確認することが重要です。
8.住所と「地番」は違うことがある
不動産調査をするときに一般の方が迷いやすいのが、住所と地番の違いです。
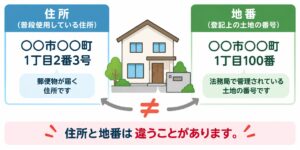
普段使用している住所が、
「〇〇市〇〇町1丁目2番3号」だからといって、登記上の土地の地番が同じとは限りません。
住居表示と不動産登記で使用する地番は異なる場合があります。
登記事項証明書を取得するときには、不動産を特定するための所在・地番や家屋番号などを確認する必要があります。
固定資産税の課税明細書、権利証、登記識別情報通知などが手掛かりになります。
9.共有名義の不動産にも注意
不動産調査では、親が単独で所有している土地・建物だけを探すのでは不十分です。
例えば、
「祖父の土地を父と叔父が2分の1ずつ相続していた」
という場合、父親が所有しているのは土地全体ではなく 2分の1の共有持分 です。
しかし、この持分も相続財産です。
農地、山林、祖父母の実家などでは、親族との共有になっていることがあります。
そのため、「親が単独で所有している不動産」だけでなく、「親が共有持分を持っている不動産」がないかも確認しましょう。
10.祖父母名義の不動産が見つかったら?
不動産調査をしていると、
「父親の相続を調べていたのに、実家の土地が祖父名義だった」というケースがあります。
例えば、イラストのようなケースです。
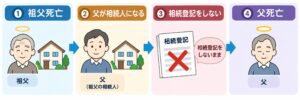
この場合には、現在亡くなった父親についてだけ相続手続きをすれば終わるとは限りません。
祖父が亡くなった時点の相続人を確認し、その後の相続関係まで整理する必要があります。
長期間相続登記をしないまま放置すると、その間にさらに相続が発生して相続人が増え、
権利関係が複雑になることで手続きが難航することがあります。
何代にもわたって相続登記がされていない不動産が見つかった場合には、早めに専門家へ相談するとよいでしょう。
11.抵当権や住宅ローンも確認する
不動産が見つかったら、その価値だけではなく抵当権などの権利関係も確認しましょう。
例えば自宅の登記に、
「抵当権者 〇〇銀行」と記録されている場合があります。
この場合には、住宅ローンなどが残っていないか確認する必要があります。
ただし、登記簿に抵当権が残っているからといって、必ず借金が残っているとは限りません。
ローンを完済したものの、抵当権抹消登記をしていないこともあります。
実際、お客様のご相談をお受けする中でも、完済はしたけれど登記申請をしていなかったというのはよくあるケースです。
金融機関の書類や返済状況なども確認し、実際の債務残高を調査することが重要です。
12.不動産が見つかったら相続登記も忘れずに
亡くなった親名義の不動産が見つかった場合には、相続登記についても確認する必要があります。
2024年4月1日から相続登記は義務化されています。
相続によって不動産を取得した相続人は、原則として、その取得を知った日から3年以内に相続登記を申請する必要があります。
正当な理由なく義務に違反した場合には、10万円以下の過料の対象になる可能性があります。
また、「2024年4月1日より前に親が亡くなったから関係ない」というわけではありません。
義務化前に発生した相続についても対象となります。2024年4月1日より前に相続したことを知っていた不動産については、
原則として 2027年3月31日まで に登記する必要があります。
昔相続した不動産を、登記申請せずそのままにしている場合には特に注意しましょう。
13.不動産調査でよくある3つの失敗
最後に、特に注意したい失敗を確認しておきましょう。
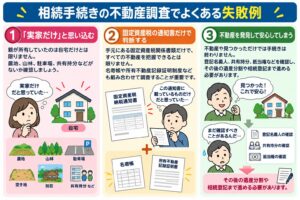
①「実家だけ」と思い込む
親が所有していたのは自宅だけとは限りません。
農地、山林、駐車場、共有持分などがないか確認しましょう。
②固定資産税の通知書だけで判断する
手元にある固定資産税関係書類だけで、すべての不動産を把握できるとは限りません。
名寄帳や所有不動産記録証明制度なども組み合わせて調査することが重要です。
③不動産を発見して安心してしまう
不動産が見つかっただけでは手続きは終わりません。
登記名義人、共有持分、抵当権などを確認し、その後の遺産分割や相続登記まで進める必要があります。
14.まとめ|亡くなった親の不動産は複数の方法で調査する
亡くなった親の不動産を調べる場合には、
①固定資産税関係書類を確認する
②名寄帳などを確認する
③所有不動産記録証明制度を利用する
④登記事項証明書を確認する
という流れで進めると分かりやすいでしょう。
特に2026年2月2日から所有不動産記録証明制度がスタートし、
亡くなった方が登記簿上所有者として記録されている不動産を一覧的に把握しやすくなりました。
ただし、一つの調査方法だけで「すべての不動産が見つかった」と判断するのではなく、複数の資料や制度を組み合わせることが大切です。
また、
「祖父名義の土地が残っている」
「何代も相続登記をしていない」
「親族との共有不動産がある」
「昔の住所のまま登記されている」
「どの不動産が相続対象なのか分からない」
といったケースでは、手続きが複雑になることがあります。
弊所では、戸籍等の収集、相続人調査、財産関係資料の整理、財産目録や遺産分割協議書の作成など、
ご相続手続きをサポートすることができます。
不動産の相続登記の申請代理や登記に関する専門的な手続きについては、グループの司法書士と連携してお手伝いをさせていただきます。
相続では、「誰が相続人になるのか」を確認するとともに、
「亡くなった親がどの不動産を所有していたのか」を正確に把握することが重要です。
まずは固定資産税関係書類や権利証など身近な資料を確認し、
名寄帳や所有不動産記録証明制度なども活用しながら、不動産の見落としがないよう調査を進めていきましょう。