2027年3月31日が期限!昔の相続も相続登記義務化の対象?
2027年3月31日が期限!昔の相続も相続登記義務化の対象?
「父が亡くなったのは10年以上前だから、相続登記の義務化は関係ない」
「祖父名義の土地が残っているけれど、昔の相続だからそのままでも大丈夫」
「相続登記が義務化された2024年より前に亡くなっているので対象外だと思っていた」
このように考えている方は、特に注意が必要です。
2024年4月1日より前に発生した相続についても、相続登記の義務化の対象になります。
そして、2024年4月1日より前に相続によって不動産を取得したことを知っていたにもかかわらず、現在も相続登記をしていない場合、原則として、
2027年(令和9年)3月31日までに相続登記をする必要があります。
2026年現在、この期限は目前に迫っています。
この記事では、昔の相続と相続登記義務化の関係について、2027年3月31日という期限を中心に分かりやすく解説します。
〈目 次〉
1.相続登記は2024年4月1日から義務化
2.相続登記の期限は原則「3年以内」
3.2024年4月1日より前の相続も対象!
4.なぜ「2027年3月31日」が重要なの?
5.昔の相続なら全部2027年3月31日が期限?
6.具体例① 10年前に亡くなった父名義の自宅
7.具体例② 30年前に亡くなった祖父名義の土地
8.具体例③ 昔の相続だが不動産を最近知った
9.2027年3月31日までに遺産分割がまとまらない場合は?
10.相続人申告登記とは?
11.相続人申告登記をすれば、もう登記しなくてもいい?
12.期限を過ぎたらすぐに10万円払う?
13.相続登記を放置する本当の問題は「過料」だけではない
14.そもそも親や祖父母名義の不動産が分からない場合は?
15.2027年3月31日までにやっておきたいこと
16.登録免許税が免税になるケースも
17.まとめ|「昔の相続だから大丈夫」ではありません
1.相続登記は2024年4月1日から義務化
相続登記とは、不動産の所有者が亡くなった場合に、その土地や建物の登記名義を相続人へ変更する手続きです。
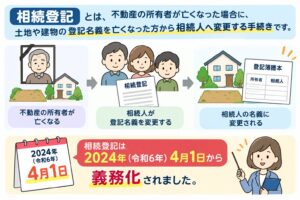
例えば、父親名義の自宅について、
父親死亡
↓
長男が自宅を相続
↓
父親から長男へ相続登記
という手続きを行います。
以前は相続登記について法律上の申請期限が定められていなかったため、
「売却するときに登記すればいい」
「家族が住んでいるから問題ない」
「特に困っていないので父名義のままにしている」というケースもありました。
しかし、相続登記が長期間行われないことで、
登記簿を確認しても現在の所有者が分からない「所有者不明土地」が増加し、土地の管理や取引、公共事業などに支障を生じさせることが社会問題となりました。
そこで法律が改正され、2024年4月1日から相続登記が義務化されました。
2.相続登記の期限は原則「3年以内」
現在の基本的なルールでは、相続によって不動産の所有権を取得した相続人は、
「自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内」
に相続登記を申請する必要があります。
例えば、2026年8月1日に父親が亡くなり、その時点で父親名義の自宅を相続したことを知った場合には、
原則としてその日から3年以内に相続登記を行うことになります。
重要なのは、「親が亡くなった日から一律3年」ではないという点です。
相続が開始したことに加えて、その不動産を相続によって取得したことを知ったことがポイントになります。
3.2024年4月1日より前の相続も対象!
今回、特に知っていただきたいのがこの点です。
相続登記の義務化は2024年4月1日から始まりましたが、2024年4月1日より前に発生した相続も対象です。
例えば、
2005年に祖父が死亡
2015年に父が死亡
2020年に母が死亡
という昔の相続であっても、現在まで相続登記がされていない不動産が残っていれば、義務化と無関係とはいえません。
法務省も、2024年4月1日より前に開始した相続によって取得した不動産についても、
相続登記がされていなければ申請義務化の対象になると明確に案内しています。
つまり、
「昔の相続だから相続登記をしなくてもいい」という考え方は現在では通用しません。
4.なぜ「2027年3月31日」が重要なの?
2024年4月1日より前の相続について、いきなり義務違反にならないように設けられているのが3年間の猶予期間です。
その期限が、2027年(令和9年)3月31日です。
2024年4月1日より前に不動産を相続によって取得したことを知っていた場合には、
原則として2027年3月31日までに相続登記を行う必要があります。
例えば、
「父親が2010年に亡くなり、その当時から自宅を相続したことを知っていた」
「祖父が20年前に亡くなり、祖父名義の土地を相続していることを知っていた」
といったケースで、現在も相続登記をしていない場合には注意が必要です。
2026年9月現在、期限まで残された期間は約6か月です。
古い相続ほど戸籍の収集や相続人の確認に時間がかかる可能性があるため、期限直前まで待つのではなく、早めに準備を始めることが重要です。
5.昔の相続なら全部2027年3月31日が期限?
ここは少し注意が必要です。
2024年4月1日より前に親が亡くなっていたからといって、必ずすべてのケースで2027年3月31日が期限になるわけではありません。
例えば、
「父親は2018年に亡くなった」ものの、
「父親が地方に山林を所有していたことを2026年になって初めて知った」という場合です。
2024年4月1日より前に開始した相続であっても、不動産を相続で取得したことを知った日が2024年4月以降の場合には、
その知った日から3年以内に相続登記をする必要があります。
つまり、「死亡した時期」だけで期限を判断しないことが重要です。
いつ相続が開始したのか、その不動産の存在や相続による取得をいつ知ったのかなど、具体的な事情から期限を確認する必要があります。
6.具体例① 10年前に亡くなった父名義の自宅
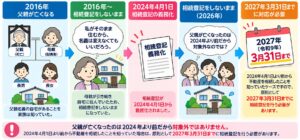
例えば父親が2016年に亡くなったとします。
相続人は、母親・長男・長女の3人です。
父親が亡くなった当時から、家族は父親名義の自宅があることを知っていました。
しかし、「母親がそのまま住むから、名義は変えなくてもいいだろう」と考え、相続登記をしないまま2026年になりました。
この場合、
「父親が亡くなったのは2024年より前だから対象外」ではありません。
2024年4月1日より前から不動産を相続したことを知っていたケースですので、
原則として2027年3月31日までに対応する必要があります。
7.具体例② 30年前に亡くなった祖父名義の土地
次は、さらに古い相続です。
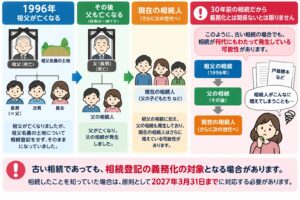
祖父が1996年に亡くなりました。
しかし、祖父名義の土地について相続登記をせず、そのまま30年間放置していたとします。
その間に祖父の子どもである父親も亡くなっていました。
このような場合でも、「30年前の相続だから義務化とは関係ない」とは限りません。
むしろ、古い相続の場合には、
祖父の相続
↓
父の相続
↓
現在の相続人
というように相続が何代にもわたって発生している可能性があります。
その結果、現在の相続人を確定するために多数の戸籍を収集しなければならなかったり、相続人が大人数になっていたりすることがあります。
昔の相続ほど手続きに時間がかかる可能性があるため、早めに相続関係を確認することが大切です。
8.具体例③ 昔の相続だが不動産を最近知った
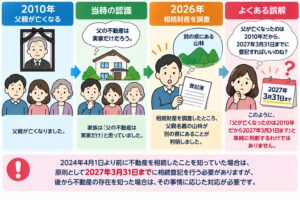
父親が2010年に亡くなったものの、家族は「父の不動産は実家だけ」と思っていました。
ところが2026年に相続財産を調査したところ、父親名義の山林が別の県にあることが判明したとします。
この場合、
「父が亡くなったのは2010年だから2027年3月31日まで」と単純に判断するわけではありません。
相続登記の申請義務は、不動産を相続によって取得したことを知ったことも要件となっているためです。
2024年4月以降に初めてその不動産を相続で取得したことを知った場合には、原則としてその日から3年以内が期限となります。
この点は、古い相続を整理するときに特に重要です。
9.2027年3月31日までに遺産分割がまとまらない場合は?
昔の相続では、
「相続人が10人以上いる」
「疎遠になっている親族がいる」
「誰が土地を相続するのか決まらない」
「遺産分割協議がまとまりそうにない」ということもあります。
このような場合、
「話し合いがまとまらないから何もできない」と考えて2027年3月31日を過ぎてしまうのは避けたいところです。
そこで利用を検討できるのが、相続人申告登記です。
相続人申告登記は、相続登記の申請義務を簡易に履行するために設けられた制度です。
▽相続人申告登記については下記の記事でも詳しく解説しています
https://ksc-gyoseilawyer.com/blog/blog-170/
10.相続人申告登記とは?
相続人申告登記では、
①登記簿上の所有者について相続が開始したこと
②自分がその相続人であること
を法務局へ申し出ます。
相続人が複数いる場合でも、各相続人が単独で申し出ることができます。
早期に遺産分割を成立させることが難しい場合でも、期限内に相続人申告登記を行うことで、
申出をした相続人について基本的な相続登記の申請義務を履行することができます。
ただし、これは最終的な相続登記の代わりになる制度ではありません。
▽相続人申告登記については法務省の資料も掲示されています
https://www.moj.go.jp/content/001424097.pdf
11.相続人申告登記をすれば、もう登記しなくてもいい?
相続人申告登記について注意したいのが「これをすれば、相続登記がすべて完了する」という制度ではないことです。
例えば、
2027年3月31日までに遺産分割がまとまらない
↓
相続人申告登記を行う
↓
2028年に遺産分割成立
↓
長男が不動産を取得
という場合には、その遺産分割成立後、原則として遺産分割が成立した日から3年以内に、その内容を踏まえた相続登記を行う必要があります。
相続人申告登記で履行できるのは基本的な申請義務であり、
遺産分割成立後の追加的な申請義務については相続人申告登記では履行できません。
したがって、相続人申告登記は、「期限内に義務を簡易に履行するための制度」と理解しておくとよいでしょう。
12.期限を過ぎたらすぐに10万円払う?
相続登記の申請義務について、正当な理由なく違反した場合には、
10万円以下の過料の対象となる可能性があります。
ただし「2027年4月1日になった瞬間、自動的に10万円の請求書が届く」という仕組みではありません。
申請義務違反を把握した登記官が、まず義務を負う人に登記申請をするよう催告し、
その催告を受けても正当な理由なく申請しない場合に、裁判所へ過料事件の通知を行うという運用をすると法務省は示しています。
もっとも、「すぐに過料にならないなら放置してもよい」ということではありません。
相続登記は法律上の義務ですので、期限が迫っている場合には早めに手続きを進める必要があります。
13.相続登記を放置する本当の問題は「過料」だけではない
相続登記を放置するデメリットは、10万円以下の過料だけではありません。
特に古い相続で問題になりやすいのが、相続人が増えていくことです。
例えば、
祖父死亡
↓
子ども3人が相続人
↓
登記しない
↓
子どもの一人が死亡
↓
その配偶者・子どもが相続人になる
↓
さらに別の相続人も死亡
ということを繰り返すと、相続関係がどんどん複雑になります。
当初3人だった相続人が、時間の経過によって10人以上になることも考えられます。
そうなると、
戸籍収集
相続人の住所調査
遺産分割協議
印鑑証明書の収集
などに多くの時間が必要になる可能性があります。
「今すぐ土地を売る予定がないから」という理由で放置するよりも、現在の世代で相続関係を整理しておくことが重要です。
14.そもそも親や祖父母名義の不動産が分からない場合は?
昔の相続では、
「祖父が土地を持っていたらしいが場所が分からない」
「親名義の不動産が全部でいくつあるのか分からない」
という問題もあります。
まずは、
固定資産税納税通知書
固定資産税の課税明細書
権利証・登記識別情報通知
名寄帳など
を確認してみましょう。
さらに、2026年2月2日からは所有不動産記録証明制度が始まっています。
この制度では、特定の被相続人などについて、登記簿上の所有者として記録されている不動産を登記官が検索し、
一覧的にリスト化した証明書の交付を受けることができます。相続登記が必要な不動産を把握しやすくするために設けられた制度です。
2027年3月31日の期限に向けて古い相続を整理する場合には、不動産調査の手段として利用を検討するとよいでしょう。
▽所有不動産記録証明書については下記の記事でも詳しく解説しています
https://ksc-gyoseilawyer.com/blog/blog-156/
15.2027年3月31日までにやっておきたいこと
昔の相続をそのままにしている場合には、次のような順番で確認すると分かりやすいでしょう。
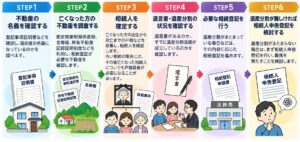
STEP1 不動産の名義を確認する
まず登記事項証明書などを確認し、現在誰の名義になっているのかを調べます。
STEP2 亡くなった方の不動産を調査する
固定資産税関係書類、名寄帳、所有不動産記録証明制度などを利用し、相続登記が必要な不動産を確認します。
STEP3 相続人を確定する
亡くなった方の出生から死亡までの戸籍などを収集し、相続人を確認します。
古い相続の場合には、その後亡くなった相続人についても戸籍調査が必要になることがあります。
STEP4 遺言書・遺産分割の状況を確認する
遺言書があるのか、すでに遺産分割協議が成立しているのかを確認します。
STEP5 必要な相続登記を行う
遺産分割がまとまっている場合などは、その内容に応じた相続登記を進めます。
STEP6 遺産分割が難しければ相続人申告登記を検討する
期限までに遺産分割をまとめることが難しい場合には、相続人申告登記によって基本的な申請義務を履行する方法を検討します。
16.登録免許税が免税になるケースも
古い相続登記を検討している方には、もう一つ知っておきたい制度があります。
一定の相続登記については、登録免許税の免税措置が設けられています。
2026年9月現在、例えば、
①相続により土地を取得した方が相続登記をしないで死亡した場合の登録免許税の免税措置
(租税特別措置法第84条の2の2第1項により⾮課税)
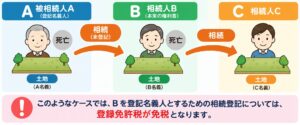
②不動産の価額が100万円以下の土地に係る登録免許税の免税措置
(租税特別措置法第84条の2の2第2項により⾮課税)
など、要件を満たせば登録免許税が免税となる措置があります。
現在の免税措置の適用期限も2027年3月31日までです。
ただし、免税の対象になるかどうかは土地の価額や登記内容などによって異なります。
また、免税を受けるためには登記申請書に所定の法令条項を記載する必要があります。
相続登記の期限と同じ日付ですが、「相続登記義務の期限」と「登録免許税の免税措置の期限」は別の制度ですので、混同しないようにしましょう。
17.まとめ|「昔の相続だから大丈夫」ではありません
相続登記の義務化は、2024年4月1日から始まりました。
しかし、「2024年4月1日以降に亡くなった人だけが対象」という制度ではありません。
2024年4月1日より前に発生した相続についても、相続登記がされていない不動産は義務化の対象になります。
そして、2024年4月1日より前から不動産を相続したことを知っていた場合には、原則として、
2027年3月31日までに相続登記を行う必要があります。
正当な理由なく申請義務に違反した場合には、10万円以下の過料の対象となる可能性があります。
また、期限までに遺産分割をまとめることが難しい場合には、相続人申告登記によって基本的な申請義務を履行する方法もあります。
特に、
「父が10年以上前に亡くなっている」
「祖父名義の土地が残っている」
「何代にもわたって相続登記をしていない」
というケースでは、戸籍を集めてみると想像以上に相続人が増えていることがあります。
2026年現在、2027年3月31日までの時間は限られています。
「昔の相続だから後でいい」ではなく、「昔の相続だからこそ早めに確認する」ことが重要です。
親や祖父母名義のままになっている土地・建物がある方や、2027年3月31日までに何をすればよいのか分からない方は、
期限直前になる前に司法書士などの専門家へ相談し、現在の登記状況と必要な手続きを確認しておきましょう。