相続手続きの期限一覧|3か月・4か月・10か月・3年をわかりやすく解説
相続手続きの期限一覧|3か月・4か月・10か月・3年をわかりやすく解説
親や家族が亡くなると、葬儀や役所への届出だけでなく、預貯金、不動産、借金、税金など、さまざまな相続手続きを進めなければなりません。
しかし、相続手続きにはそれぞれ異なる期限があります。
特に覚えておきたいのが、
3か月・4か月・10か月・3年
という4つの期限です。
「相続放棄はいつまで?」
「亡くなった親の確定申告は必要?」
「相続税はいつまでに申告するの?」
「相続登記にも期限があるの?」
このような疑問を持つ方も多いでしょう。
期限を過ぎることで利用できる制度が限られたり、延滞税などが生じたりする可能性もあるため、
相続が発生したら早めに全体のスケジュールを確認しておくことが重要です。
この記事では、相続手続きで特に重要な「3か月・4か月・10か月・3年」の期限を中心に、
相続発生後に何をいつまでに行えばよいのか分かりやすく解説します。
〈目 次〉
1.まず知っておきたい相続手続きの期限一覧
2.【3か月以内】相続放棄
3.相続放棄の「3か月」は死亡日からとは限らない
4.3か月では財産調査が終わらない場合は?
5.【4か月以内】準確定申告
6.【10か月以内】相続税の申告・納税
7.相続税の10か月は意外と短い
8.10か月以内に遺産分割がまとまらなかったら?
9.【3年以内】不動産の相続登記
10.昔の相続にも3年の期限がある
11.遺産分割協議そのものに期限はある?
12.相続発生からのスケジュールを具体例で確認
13.期限に間に合わせるため、最初の1か月でやっておきたいこと
14.まとめ|相続は「3か月・4か月・10か月・3年」をまず確認
1.まず知っておきたい相続手続きの期限一覧
相続が発生した場合、特に重要となる期限を簡単に整理すると、次のようになります。
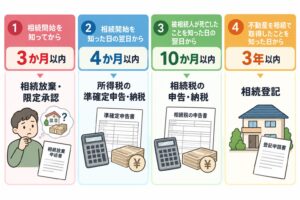
相続開始を知ってから3か月以内
→相続放棄・限定承認
相続開始を知った日の翌日から4か月以内
→所得税の準確定申告・納税
被相続人が死亡したことを知った日の翌日から10か月以内
→相続税の申告・納税
不動産を相続で取得したことを知った日から3年以内
→相続登記
この中でも特に注意したいのが、最も期限の短い相続放棄の3か月です。
相続放棄を検討するためには、それまでにある程度の相続財産を調査する必要があります。
「まずはゆっくり財産を調べよう」と考えていると、あっという間に3か月が経過してしまう可能性があります。
そのため、相続手続きでは最初から期限を意識して行動することが大切です。
2.【3か月以内】相続放棄
亡くなった方に多額の借金がある場合などに検討するのが 相続放棄 です。
相続では、預貯金や不動産などのプラスの財産だけを引き継ぐわけではありません。
例えば、
預貯金 300万円
自宅 1,500万円
借金 3,000万円
という場合、何も検討せず相続すると、借金についても相続する可能性があります。
そこで選択肢となるのが相続放棄です。
相続放棄をすると、その相続については、原則として初めから相続人ではなかったものとして扱われます。
ただし、相続放棄には期限があります。
原則として、自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ相続放棄の申述をする必要があります。
3.相続放棄の「3か月」は死亡日からとは限らない
相続放棄について、
「亡くなった日から絶対に3か月」と覚えている方もいらっしゃいますが、必ずしもそうではありません。
例えば、疎遠だった父親が1月1日に亡くなったものの、その事実を長男が3月1日に初めて知ったというケースもあります。
このような場合、単純に死亡日から期限を判断するわけではありません。
また、裁判所は、相続財産が全くないと信じ、それについて相当な理由があった場合などには、
相続財産の全部または一部の存在を認識した時から3か月以内の申述が受理されることもあると案内しています。
個別事情によって判断が必要になるため、
「3か月を過ぎたから絶対に相続放棄できない」と自己判断するのではなく、早めに専門家へ相談することが重要です。
4.3か月では財産調査が終わらない場合は?
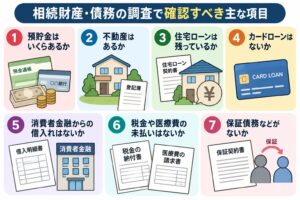
相続放棄をするべきか判断するためには、
・預貯金はいくらあるか
・不動産はあるか
・住宅ローンは残っているか
・カードローンはないか
・消費者金融からの借入れはないか
・税金や医療費の未払いはないか
・保証債務などがないか
といった相続財産・債務の調査が必要です。
しかし、3か月以内にすべてを調べられないこともあります。
その場合には、家庭裁判所に相続の承認又は放棄の期間の伸長を申し立てる方法があります。
「調査が間に合わないから、とりあえず3か月を過ぎてから考える」のではなく、期限内に必要な対応を検討しましょう。
5.【4か月以内】準確定申告
亡くなった方に所得税の確定申告が必要だった場合、相続人が本人に代わって確定申告を行うことがあります。
これを 準確定申告 といいます。
例えば亡くなった親が、
・個人事業をしていた
・不動産賃貸収入があった
・株式や不動産の売却による所得があった
・2ヵ所以上から給与をもらっていた
・公的年金等の収入が400万円を超えた
・公的年金等の収入は400万円以下だが、それ以外の所得金額が20万円を超えた
・土地や建物などを売却した
などの場合には、準確定申告が必要になる可能性があります。
上記に当てはまる方が、年の途中で亡くなった場合、相続人は1月1日から死亡日までの所得金額と税額を計算し、
相続の開始があったことを知った日の翌日から4か月以内に申告・納税する必要があります。
例えば、父親が6月10日に亡くなり、その日に相続人が死亡を知った場合には、原則としてその翌日から4か月以内が期限となります。
また、申告義務はなくても、医療費控除などによって所得税の還付を受けられる場合もあります。
亡くなった方が毎年確定申告をしていた場合には、過去の確定申告書や税務署からの書類などを確認してみましょう。
個人事業主や不動産オーナーだった場合には、特に早めに税理士などへ相談すると安心です。
6.【10か月以内】相続税の申告・納税
相続税の申告・納税期限は、原則として、
被相続人が死亡したことを知った日の翌日から10か月以内です。
例えば、1月5日に死亡したことをその日に知った場合、その年の11月5日が申告期限となります。
相続税の申告が必要かどうかを判断する際に重要なのが、相続税の基礎控除です。
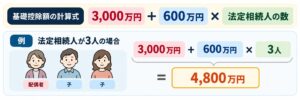
基礎控除額は、
3,000万円+600万円×法定相続人の数で計算します。
例えば法定相続人が、
母
長男
長女
の3人だった場合、
3,000万円+600万円×3人
=4,800万円
が基礎控除額となります。
遺産額が基礎控除額を超える場合には、原則として相続税の申告・納税が必要になります。
7.相続税の10か月は意外と短い
「10か月もあるなら余裕がある」と思われるかもしれません。
しかし、実際の相続では10か月の間に、
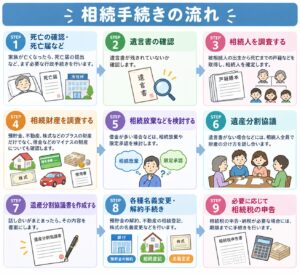
相続人を調べる
↓
遺言書を確認する
↓
借金を調査する
↓
不動産を調査する
↓
預貯金を調査する
↓
財産を評価する・相続税を計算する
↓
相続人全員で遺産分割協議をする
↓
遺産分割協議書を作成する
↓
申告・納税する
という沢山の作業を進めなければなりません。
そのため、相続財産が多い場合には早めに準備を始めることが重要です。
8.10か月以内に遺産分割がまとまらなかったら?
相続税の申告期限までに、
「誰が自宅を相続するのか決まらない」
「兄弟で遺産分割協議がまとまらない」
ということもあります。
しかし、遺産分割が終わっていなくても、相続税の申告期限が自動的に延びるわけではありません。
国税庁は、遺産が未分割の場合であっても、10か月以内に相続税の申告・納税をする必要があると案内しています。
未分割の場合には、いったん民法上の相続分などに従って取得したものとして相続税を計算し、申告・納税することになります。
また、未分割のまま申告する場合には、配偶者の税額軽減や小規模宅地等の特例を当初の申告で適用できない場合もあります。
税額への影響が大きいことがあるため、遺産分割が間に合わない場合には早めに税理士へ相談しましょう。
9.【3年以内】不動産の相続登記
2024年4月1日から、相続登記が義務化されています。
相続によって土地や建物を取得した相続人は、原則として、
不動産を相続で取得したことを知った日から3年以内に相続登記を申請しなければなりません。
例えば父親が亡くなり、父親名義の自宅を長男が相続した場合には、期限内に父親から長男への相続登記を行う必要があります。
正当な理由なく申請義務に違反すると、10万円以下の過料の対象となる可能性があります。
▽相続登記の義務化について詳しく解説した記事がございますのであわせてご確認ください!
https://ksc-gyoseilawyer.com/blog/blog-170/
10.昔の相続にも3年の期限がある
「相続登記が義務化されたのは2024年だから、それより前の相続は関係ない」と思っている方は注意が必要です。
2024年4月1日より前に発生した相続も義務化の対象です。
義務化前から相続したことを知っていた未登記の不動産については、
原則として、2027年3月31日までに相続登記をする必要があります。
一方、2024年4月以降になって初めて不動産を相続で取得したことを知った場合には、その知った日から3年以内が期限となります。
例えば、
「父が10年前に亡くなったが、父名義の自宅をまだ相続登記していない」
「祖父名義の土地が現在も残っている」
といった場合には、早めに登記状況を確認しましょう。
11.遺産分割協議そのものに期限はある?
ここまで読むと、
「では、遺産分割協議はいつまでに終わらせればいいの?」
という疑問が出てくるでしょう。
遺産分割協議そのものについて、相続放棄の3か月や相続税申告の10か月のような単純な期限が設けられているわけではありません。
しかし、
「期限がないから、いつまでも放置してよい」ということではありません。
遺産分割が終わっていなくても相続税の10か月という申告期限は延びません。
期限内に遺産分割協議を完了させて、相続税申告をしないと配偶者の税額軽減や小規模宅地等の特例を当初の申告で適用できない場合もあります。
また、不動産については相続登記の義務があります。
さらに、長期間放置すると、その間に相続人が亡くなって新たな相続が発生し、話し合いに参加する相続人が増える可能性もあります。
そのため、相続人と相続財産が判明したら、できるだけ早く遺産分割協議を進めることが大切です。
12.相続発生からのスケジュールを具体例で確認
例えば父親が2026年1月10日に亡くなり、家族がその日に死亡と相続開始を知ったとします。
借金がある可能性がある場合には、財産調査を行い、原則として 3か月以内 に相続放棄をするか判断します。
次に、父親について準確定申告が必要な場合には、原則として 4か月以内 に申告・納税します。
相続税の申告が必要な場合には、原則として死亡を知った日の翌日から 10か月以内 に申告・納税します。
そして、父親名義の土地・建物を相続した場合には、原則としてその取得を知った日から 3年以内 に相続登記を行います。
つまり、
3か月 相続放棄・限定承認
↓
4か月 準確定申告
↓
10か月 相続税申告・納税
↓
3年 相続登記
という大きな流れを覚えておくと、相続手続きのスケジュールを整理しやすくなります。
13.期限に間に合わせるため、最初の1か月でやっておきたいこと
相続手続きをスムーズに進めるためには、亡くなってから最初の1か月程度で、
①遺言書を探す
②相続人を調べる(戸籍の収集)
③預貯金・不動産・株式などのプラス財産を調べる(自宅等で関連書類を探す)
④借入金・カードローン・未払金などのマイナス財産を調べる(自宅等で関連書類を探す)
⑤過去の確定申告書を確認する(自宅等で関連書類を探す)
といった作業に着手するとよいでしょう。
特に重要なのが借金の調査です。
相続放棄の期限は原則3か月しかありません。
相続税の10か月を基準にしてゆっくり財産調査をしていると、相続放棄を検討するための時間が不足する可能性があります。
相続手続きでは、まず最も短い期限から逆算することが重要です。
14.まとめ|相続は「3か月・4か月・10か月・3年」をまず確認
相続が発生すると、短期間のうちにさまざまな手続きを進めなければなりません。
相続手続きでは、「まだ10か月あるから大丈夫」ではなく、最も早く到来する期限から確認することがポイントです。
特に借金がある可能性がある場合には、相続放棄の3か月を意識し、早い段階から相続財産の調査を始めましょう。
また、相続手続きは内容によって専門分野が異なります。
相続登記は司法書士、相続税の申告や税務相談は税理士、相続放棄や相続人間に争いがある場合の法律相談・代理などは弁護士といったように、
必要に応じて適切な専門家へ相談することが重要です。
どの専門家に相談するか迷ったときは、行政書士への相談がおすすめです☆
行政書士は、手続きの流れを把握し、税理士や弁護士、司法書士といった必要な専門家への橋渡しをすることが得意です!
「何から始めればいいのか分からない」という場合でも、まず相続手続き全体の期限を整理することで、優先して行うべき手続きが見えてきます。
3か月・4か月・10か月・3年
この4つの期限を意識しながら、余裕を持って相続手続きを進めていきましょう。